

Pelaku UMKM memiliki beberapa pilihan pembiayaan ketika membutuhkan tambahan modal untuk mengembangkan usaha. Dua di antaranya adalah KUR BRI 2026 dan KUR Syariah Pegadaian yang memiliki ketentuan berbeda dari sisi syarat, plafon, tenor, hingga mekanisme pembiayaan.
KUR BRI menyediakan pembiayaan mulai dari nominal kecil hingga Rp100 juta dalam simulasi yang tersedia, dengan bunga sekitar 6 persen efektif per tahun. Sementara itu, KUR Syariah Pegadaian menyediakan pembiayaan Rp1 juta hingga Rp10 juta untuk skema Super Mikro dan Rp10 juta sampai Rp50 juta untuk skema Mikro.
Sebelum menentukan pilihan, calon nasabah perlu memahami persyaratan, dokumen yang harus disiapkan, tahapan pengajuan, serta kemampuan membayar angsuran. Dengan begitu, dana yang diperoleh dapat disesuaikan dengan kebutuhan dan kondisi usaha.
Syarat Pengajuan KUR BRI 2026
KUR BRI memiliki sejumlah persyaratan yang harus dipenuhi calon debitur sebelum permohonan diproses.
Ketentuannya meliputi:
- Warga Negara Indonesia (WNI).
- Berusia minimal 17 tahun atau sudah menikah.
- Mempunyai usaha produktif yang telah berjalan sekurang-kurangnya 6 bulan.
- Tidak sedang menerima kredit produktif dari bank lain.
- Memiliki e-KTP dan Kartu Keluarga.
- Mempunyai legalitas usaha, seperti NIB, IUMK, atau SKU.
- Memiliki NPWP untuk pengajuan pinjaman di atas Rp50 juta.
Dalam kondisi tertentu, BRI dapat meminta jaminan tambahan berdasarkan hasil analisis kredit.
Cara Mengajukan KUR BRI 2026
Pengajuan KUR BRI dapat dilakukan melalui kantor cabang maupun secara online.
Bagi calon debitur yang memilih datang langsung, dokumen persyaratan perlu dibawa ke kantor cabang. Setelah kebutuhan pembiayaan disampaikan kepada petugas, bank akan melakukan pemeriksaan dokumen dan survei terhadap usaha yang dijalankan.
Pengajuan juga dapat dilakukan melalui aplikasi BRImo. Setelah permohonan mendapatkan persetujuan, dana pinjaman akan dicairkan ke rekening nasabah.
Simulasi Angsuran KUR BRI 2026
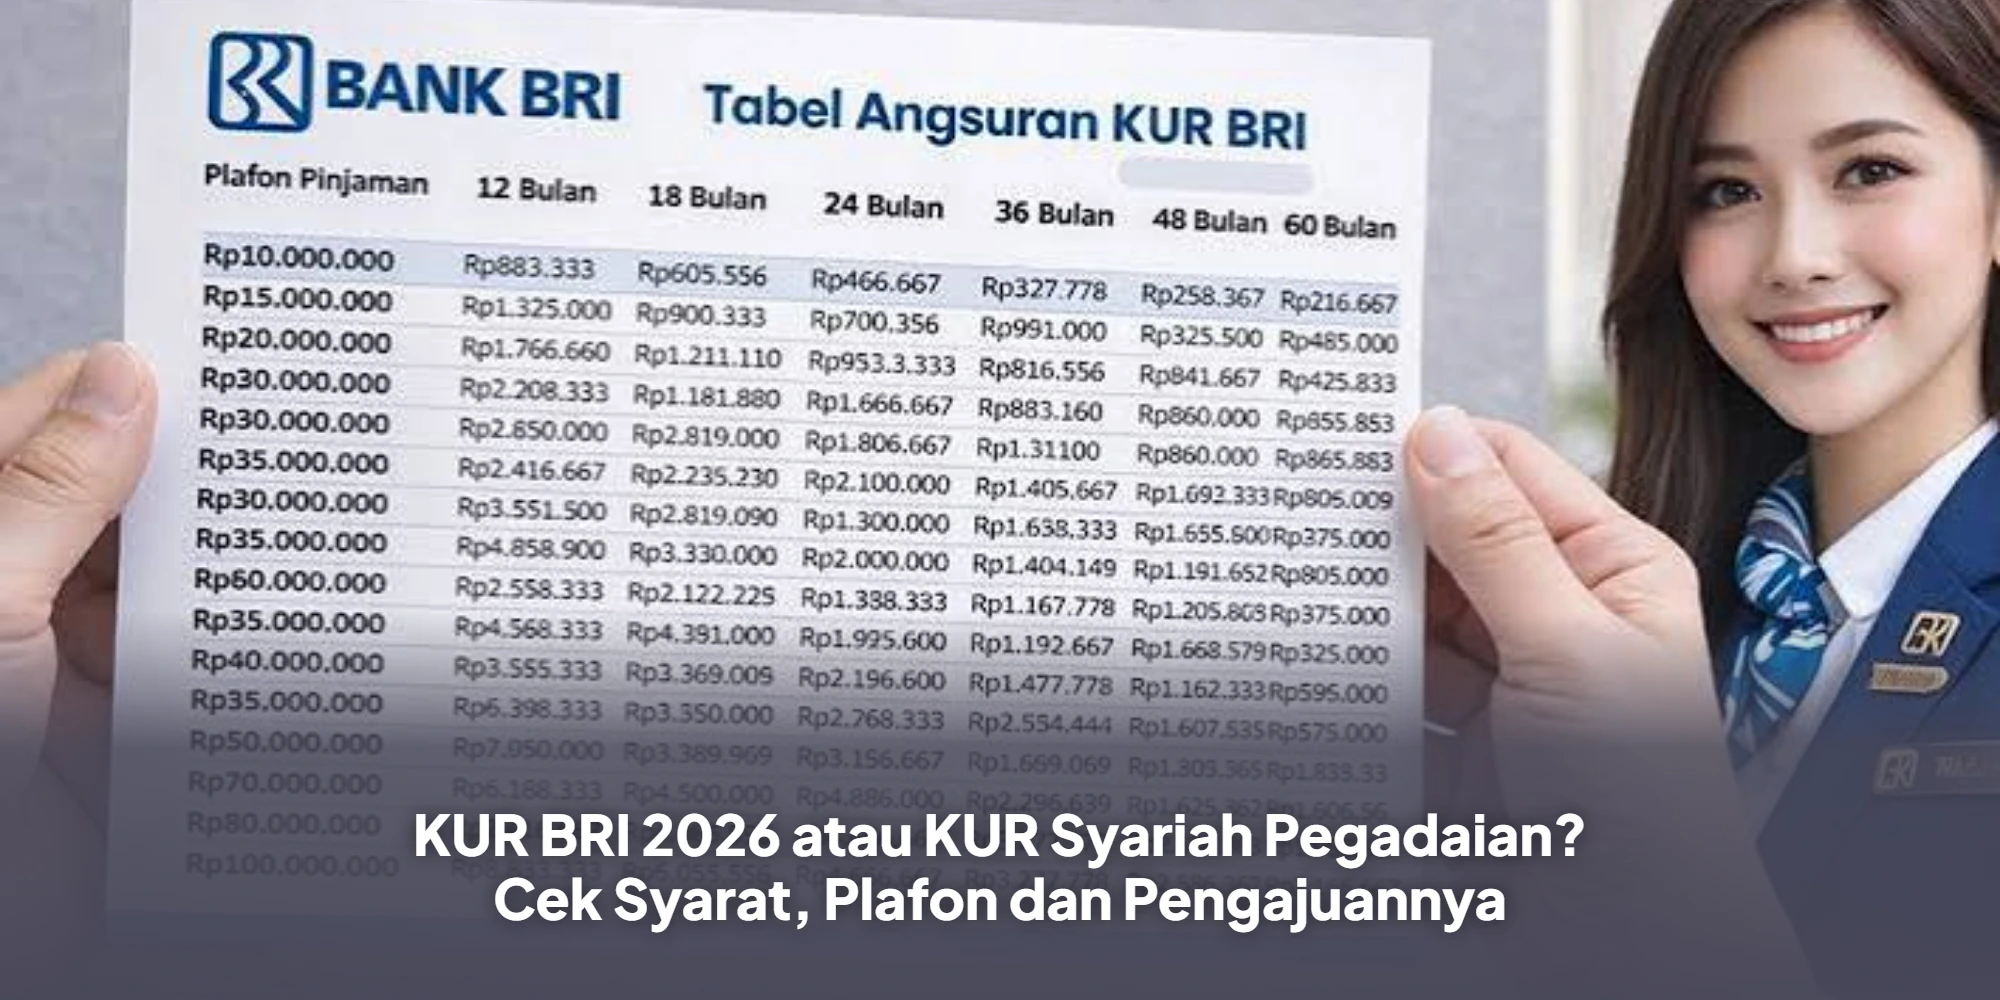
KUR BRI dalam simulasi yang tersedia menggunakan bunga sekitar 6 persen efektif per tahun dengan pilihan tenor antara 12 hingga 60 bulan.
Pilihan tenor akan memengaruhi besaran cicilan. Masa pinjaman yang lebih panjang dapat membuat angsuran bulanan lebih rendah, tetapi total bunga yang dibayarkan selama masa pembiayaan dapat menjadi lebih besar.
Berikut contoh angsuran berdasarkan plafon dan tenor:
- Plafon 12 Bulan 24 Bulan 36 Bulan 48 Bulan 60 Bulan
- Rp1 juta Rp86.527 Rp44.773 Rp30.877 Rp23.946 Rp19.801
- Rp5 juta Rp432.634 Rp223.863 Rp154.385 Rp119.731 Rp99.006
- Rp10 juta Rp865.267 Rp447.726 Rp308.771 Rp239.462 Rp198.012
- Rp20 juta Rp1.730.535 Rp895.452 Rp617.542 Rp478.925 Rp396.024
- Rp50 juta Rp4.326.337 Rp2.238.629 Rp1.543.855 Rp1.197.312 Rp990.060
- Rp100 juta Rp8.652.675 Rp4.477.258 Rp3.087.710 Rp2.394.624 Rp1.980.120
Angka tersebut merupakan simulasi sehingga besaran cicilan yang diterima setiap debitur dapat mengikuti hasil pengajuan dan ketentuan bank.
KUR Syariah Pegadaian untuk Modal Usaha
KUR Syariah Pegadaian dapat menjadi pilihan lain bagi pelaku usaha yang membutuhkan pembiayaan dengan prinsip syariah.
Produk tersebut menggunakan akad Rahn dan tidak menerapkan bunga seperti pembiayaan konvensional. Sebagai gantinya, nasabah dikenakan biaya pemeliharaan atau mu’nah.
Dalam sumber tersebut, plafon Super Mikro berada pada kisaran Rp1 juta sampai Rp10 juta. Sementara skema Mikro tersedia mulai Rp10 juta hingga Rp50 juta. Tenor pembiayaan berada antara 12 sampai 36 bulan.
Syarat KUR Syariah Pegadaian
Calon nasabah perlu menyiapkan beberapa dokumen sebelum mengajukan pembiayaan, yaitu:
- Fotokopi KTP.
- Fotokopi KK.
- Surat nikah bagi nasabah yang telah menikah.
- Surat keterangan domisili apabila alamat berbeda dengan KTP.
- Bukti kepemilikan rumah tinggal tetap, seperti PBB, SHM, atau SHGB.
- NIB, IUMK, SIUP, atau dokumen izin usaha lainnya.
- Salinan tagihan atau rekening listrik maupun telepon.
- Dokumen tambahan sesuai kebutuhan hasil verifikasi.
Selain dokumen tersebut, calon nasabah harus berusia minimal 17 tahun dan maksimal 65 tahun ketika akad berakhir. Pemohon juga perlu memiliki penghasilan rutin dan menjalankan usaha legal yang tidak bertentangan dengan prinsip syariah maupun hukum.
Calon nasabah bersedia menjalani pengecekan SLIK/SID dan SIKP. Pemohon juga tidak sedang memperoleh pembiayaan program pemerintah atau pinjaman produktif dari lembaga keuangan lain serta bukan anggota ASN, TNI, atau POLRI.
Lokasi usaha menjadi salah satu ketentuan lainnya. Usaha calon nasabah harus berada dalam jangkauan maksimal sekitar 5 kilometer dari outlet Pegadaian yang menyediakan layanan mikro.
Biaya KUR Syariah Pegadaian
KUR Syariah Pegadaian menggunakan mu’nah pemeliharaan sebagai biaya pembiayaan.
Untuk skema Super Mikro dengan plafon Rp1 juta sampai Rp10 juta, tarifnya setara mulai dari 3 persen per tahun. Adapun skema Mikro dengan pembiayaan Rp10 juta hingga Rp50 juta memiliki tarif mulai dari 6 persen per tahun.
Ketentuan tarif juga dibedakan berdasarkan sektor usaha. Bidang pertanian, perkebunan, peternakan, dan perikanan dapat mengajukan pembiayaan maksimal empat kali dengan skema floating rate, yaitu 6 persen pada pengajuan pertama, 7 persen pada pengajuan kedua, 8 persen pada pengajuan ketiga, dan 9 persen pada pengajuan keempat.
Sementara itu, usaha di luar empat sektor tersebut dapat melakukan pengajuan maksimal dua kali. Tarifnya sebesar 6 persen untuk pengajuan pertama dan 7 persen untuk pengajuan kedua.
Tahapan Pengajuan KUR Syariah Pegadaian
Proses pengajuan KUR Syariah Pegadaian dilakukan melalui beberapa tahap, mulai dari menyiapkan berkas sampai pembiayaan dicairkan.
- Lengkapi dokumen
Calon nasabah menyiapkan seluruh persyaratan administrasi yang dibutuhkan. - Konsultasi dengan petugas
Pemohon dapat mendiskusikan pilihan plafon, tenor, serta ketentuan pembiayaan sesuai kebutuhan usaha. - Mengajukan permohonan
Permohonan disampaikan melalui outlet Pegadaian yang melayani pembiayaan mikro. - Verifikasi dan survei
Petugas memeriksa dokumen sekaligus melakukan survei terhadap usaha dan kemampuan pembayaran calon nasabah. - Penandatanganan akad
Apabila pembiayaan disetujui, nasabah memperoleh informasi mengenai jumlah pembiayaan dan tenor sebelum akad ditandatangani. - Pencairan dana
Setelah akad selesai, dana pembiayaan dicairkan kepada nasabah. - Membayar angsuran
Nasabah kemudian melakukan pembayaran sesuai jadwal yang telah disepakati.
KUR BRI atau KUR Syariah Pegadaian?
KUR BRI dan KUR Syariah Pegadaian sama-sama dapat digunakan sebagai pembiayaan untuk kebutuhan usaha, tetapi keduanya memiliki karakteristik berbeda.
Dalam sumber tersebut, KUR BRI menyediakan pilihan pinjaman hingga Rp100 juta dengan tenor maksimal 60 bulan. Sementara KUR Syariah Pegadaian pada skema Mikro menyediakan pembiayaan hingga Rp50 juta dengan tenor maksimal 36 bulan.
Besarnya plafon bukan satu-satunya hal yang perlu diperhatikan. Calon peminjam juga perlu mempertimbangkan kemampuan membayar, jumlah modal yang benar-benar dibutuhkan, lama usaha berjalan, legalitas usaha, serta mekanisme pembiayaan yang digunakan.
Jumlah pembiayaan sebaiknya disesuaikan dengan arus kas usaha. Dana tersebut dapat digunakan untuk menambah stok, membeli peralatan, meningkatkan kapasitas produksi, maupun memperluas usaha selama cicilan tetap berada dalam kemampuan pembayaran.